Control de tesorería en la pyme: runway, consumo de caja y punto de equilibrio
Cómo controlar la caja: consumo de caja, runway, punto de equilibrio, recuperación del coste de captación y previsión de tesorería a 13 semanas, con fórmulas y ejemplos.
- Publicado:
Lo esencial
- El beneficio es una opinión; la caja es un hecho: una empresa rentable puede quedarse sin dinero por los cobros tardíos, las fechas de impuestos, el inventario o un crecimiento rápido.
- La pequeña empresa mediana en Estados Unidos tiene solo 27 días de colchón de caja, y una cuarta parte tiene menos de 13 (JPMorgan Chase Institute).
- El runway es la caja que hay en el banco dividida entre el consumo neto mensual; por debajo de seis meses empieza la presión.
- El punto de equilibrio te dice cuánto tienes que vender cada mes; la recuperación del coste de captación, cuánto tiempo inmoviliza tu caja cada cliente nuevo.
- En Boardeon, Finance Center calcula el consumo de caja, el runway, el punto de equilibrio y la economía del cliente con código probado, y el informe diario mantiene a la vista el plan y las alertas.
Contenido
Tienes el control de la caja cuando conoces, cada semana, tres cifras: cuánta caja tienes, cuánta consumes o generas al mes y cuántos meses te da eso. El resto (el punto de equilibrio, el coste de captación de clientes, los plazos de cobro) sirve para mover esas tres cifras en la dirección correcta. La mayoría de los dueños miran la facturación y el beneficio, y después les sorprende un mes en el que la empresa es rentable pero no puede pagar sus facturas.
Esta guía explica por qué las empresas rentables se quedan sin caja, cómo calcular el consumo de caja, el runway y el punto de equilibrio, qué cifras de clientes inmovilizan caja, cómo montar una previsión de tesorería sencilla a 13 semanas, qué hacer cuando el runway es corto y cómo comprobar cada una de estas cifras en Boardeon.
¿Por qué se quedan sin caja empresas que son rentables?
Porque el beneficio se registra cuando facturas y la caja llega cuando el cliente paga, y los pagos que caen en medio no esperan. En ese desfase es donde las pequeñas empresas se meten en apuros.
Las causas más habituales son:
- Los cobros tardíos. Entregas en marzo, facturas en abril y cobras en junio. Las nóminas de marzo, abril y mayo salen de tu colchón.
- Las fechas de impuestos y nóminas. El IVA, las retenciones, las cotizaciones sociales y el impuesto sobre beneficios vencen en fechas fijas, paguen cuando paguen tus clientes. En España, además, el IVA de las facturas emitidas se ingresa en la declaración trimestral (modelo 303) aunque el cliente todavía no te haya pagado, salvo que te hayas acogido al régimen especial del criterio de caja.
- El crecimiento. Cada proyecto o pedido nuevo te obliga a pagar personas y materiales antes de que el cliente te pague a ti. Un crecimiento rápido consume caja aunque todos los proyectos sean rentables.
- El inventario y los pagos por adelantado. El stock parado en el almacén y las licencias anuales de software pagadas por adelantado son beneficio que todavía no se ha convertido en caja.
- La devolución de préstamos. El principal de un préstamo reduce la caja, pero no aparece como gasto en la cuenta de pérdidas y ganancias.
El colchón que tienen la mayoría de las pequeñas empresas es escaso. El JPMorgan Chase Institute concluyó que «la pequeña empresa mediana mantiene en reserva 27 días de colchón de caja», y que el 25% tiene menos de 13 días (JPMorgan Chase Institute, Cash is King). En la encuesta de la Reserva Federal a empresas estadounidenses con empleados (informe de 2026), el 54% citó el pago de los gastos operativos y el 50%, la irregularidad de los flujos de caja como dificultades financieras (Federal Reserve Banks, Small Business Credit Survey: 2026 Report on Employer Firms).
¿Qué es el consumo de caja y cómo se calcula el runway?
El consumo de caja (en inglés, burn rate) es la caja que la empresa pierde en un mes; el runway es el número de meses que durará la caja del banco a ese ritmo. Para una empresa que todavía no es rentable, el runway es la cifra más importante de todas. En Boardeon aparece con el nombre de «Colchón de caja».
Las fórmulas son sencillas:
- Consumo neto = costes mensuales − ingresos mensuales (si el resultado es negativo, la empresa genera caja en lugar de consumirla).
- Runway = caja en el banco ÷ consumo neto.
Ejemplo: una empresa con 180.000 en el banco, unos ingresos mensuales de 96.000 y unos costes mensuales de 104.000 consume 8000 al mes. Su runway es de 180.000 ÷ 8000 = 22,5 meses.
| Runway | Qué significa | Qué hacer |
|---|---|---|
| Más de 18 meses | Holgado | Invierte con criterio; revísalo cada mes |
| 12–18 meses | Sano, pero finito | Planifica ya el camino hacia el punto de equilibrio |
| 6–12 meses | Ajustado | Actúa este trimestre sobre costes, precios y cobros |
| Menos de 6 meses | Presión | Reuniones de caja semanales; actúa este mes |
La línea de los seis meses no es arbitraria: conseguir financiación, renegociar un préstamo o darle la vuelta a una estructura de costes lleva meses, así que, cuando el runway baja de seis meses, tus opciones ya se están estrechando.
¿Cómo se calcula el punto de equilibrio?
El punto de equilibrio es el nivel de ventas en el que el margen de contribución cubre exactamente los costes fijos: el beneficio es cero, y cada venta por encima de ese nivel es beneficio. Puedes expresarlo en unidades o en ingresos. En contabilidad también se llama umbral de rentabilidad, y ese es el nombre que usa Boardeon.
- Contribución por unidad = precio − coste variable por unidad.
- Punto de equilibrio en unidades = costes fijos mensuales ÷ contribución por unidad.
- Punto de equilibrio en ingresos = costes fijos mensuales ÷ ratio de margen de contribución.
Ejemplo: un estudio de diseño vende un paquete estándar a 12.000. Cada paquete cuesta 5500 en subcontratas y entrega directa, así que la contribución es de 6500 por paquete (un ratio de margen de contribución del 54%). Los costes fijos (sueldos de la plantilla, alquiler, software) son de 62.000 al mes. El punto de equilibrio es 62.000 ÷ 6500 = 9,5 paquetes al mes, o unos 114.500 de ingresos.
Si el precio no cubre el coste variable, no existe punto de equilibrio: cada venta adicional aumenta la pérdida. Ese es el momento de leer cómo fijar los precios de productos y servicios antes que cualquier otra cosa.
¿Qué cifras de clientes inmovilizan tu caja?
El coste de captación de clientes, el valor del cliente a lo largo de su vida y el periodo de recuperación te dicen cuánta caja consume cada cliente nuevo y cuánto tardas en recuperarla. Importan especialmente en los negocios de suscripción y de ingresos recurrentes, pero cualquier empresa que gasta dinero en conseguir clientes debería conocerlas.
- Coste de captación de cliente (CAC) = gasto en ventas y marketing ÷ número de clientes nuevos.
- Vida media del cliente = 1 ÷ fuga mensual de clientes (churn). Con una fuga del 3%, un cliente se queda de media unos 33 meses.
- Valor del cliente (LTV) = ingreso mensual por cliente × margen bruto × vida media. Calcúlalo desde el margen, no desde los ingresos: los ingresos que no retienes no son valor.
- Relación LTV/CAC: por debajo de 3 es el umbral de alerta habitual para un modelo sano.
- Recuperación del CAC = CAC ÷ (ingreso mensual por cliente × margen bruto). Más de 12 meses tensiona la liquidez.
Ejemplo: gastar 6000 al mes para conseguir 3 clientes nuevos de planes de mantenimiento da un CAC de 2000. Con 450 al mes por cliente, un margen bruto del 34% y una fuga del 3%, el LTV es de unos 5100 y la relación es de 2,55, por debajo de 3. La recuperación lleva unos 13 meses. Cada cliente nuevo es rentable, pero la empresa lo financia durante más de un año.
¿Cómo se monta una previsión de tesorería sencilla a 13 semanas?
Anota, semana a semana durante las próximas 13 semanas, la caja que esperas cobrar y la que vas a pagar, y sigue el saldo final frente a un colchón mínimo. Trece semanas son un trimestre: tiempo suficiente para ver venir un problema y lo bastante poco para prever con una confianza razonable.
Móntala con cinco filas:
- Caja inicial: el saldo del banco al empezar la semana.
- Cobros: las facturas que de verdad esperas cobrar esa semana (usa los hábitos de pago reales de cada cliente, no la fecha de vencimiento).
- Pagos: nóminas, alquiler, proveedores, suscripciones y cuotas de préstamos.
- Pagos de impuestos: IVA, retenciones, cotizaciones sociales e impuesto sobre beneficios en sus fechas reales. En España, por ejemplo, los modelos 303 y 111, trimestrales en la mayoría de las pymes, y los pagos fraccionados del Impuesto sobre Sociedades.
- Caja final: inicial + cobros − pagos − impuestos; pasa a ser la caja inicial de la semana siguiente.
Marca cada semana en la que el saldo final cae por debajo de tu colchón mínimo, por ejemplo, un mes de costes fijos. Esas semanas son tu lista de tareas. Actualiza la previsión cada lunes: una vez hecha la primera versión, lleva quince minutos.
¿Qué hacer cuando el runway es demasiado corto?
Actúa primero sobre las palancas más rápidas y seguras (cobros, plazos de pago y costes), después sobre los precios y, por último, sobre la financiación. Los planes de crecimiento no arreglan a tiempo un runway corto.
- Cobra lo que te deben. Reclama personalmente las facturas vencidas, ofrece un pequeño descuento por pronto pago y deja de trabajar para los clientes que no pagan.
- Acorta tus plazos de cobro y alarga los de tus proveedores. Pide anticipos en los proyectos nuevos y negocia plazos más largos con los proveedores con los que tienes un buen historial.
- Recorta o aplaza los costes que no afectan a la entrega. Suscripciones, viajes, contrataciones que no son imprescindibles. Recortar costes fijos tiene un efecto inmediato y seguro, al contrario que el crecimiento.
- Sube los precios donde el mercado lo permita. La guía de precios explica cómo calcular cuánto volumen puedes permitirte perder.
- Consigue financiación antes de necesitarla. Una póliza de crédito negociada con 12 meses de runway cuesta menos y viene con menos condiciones que una que se pide con 3.
Evita la tentación más común: los grandes descuentos para adelantar ingresos. Mejoran la caja de este mes y rebajan tu margen para siempre.
Cómo revisar tu posición de caja en Boardeon, paso a paso
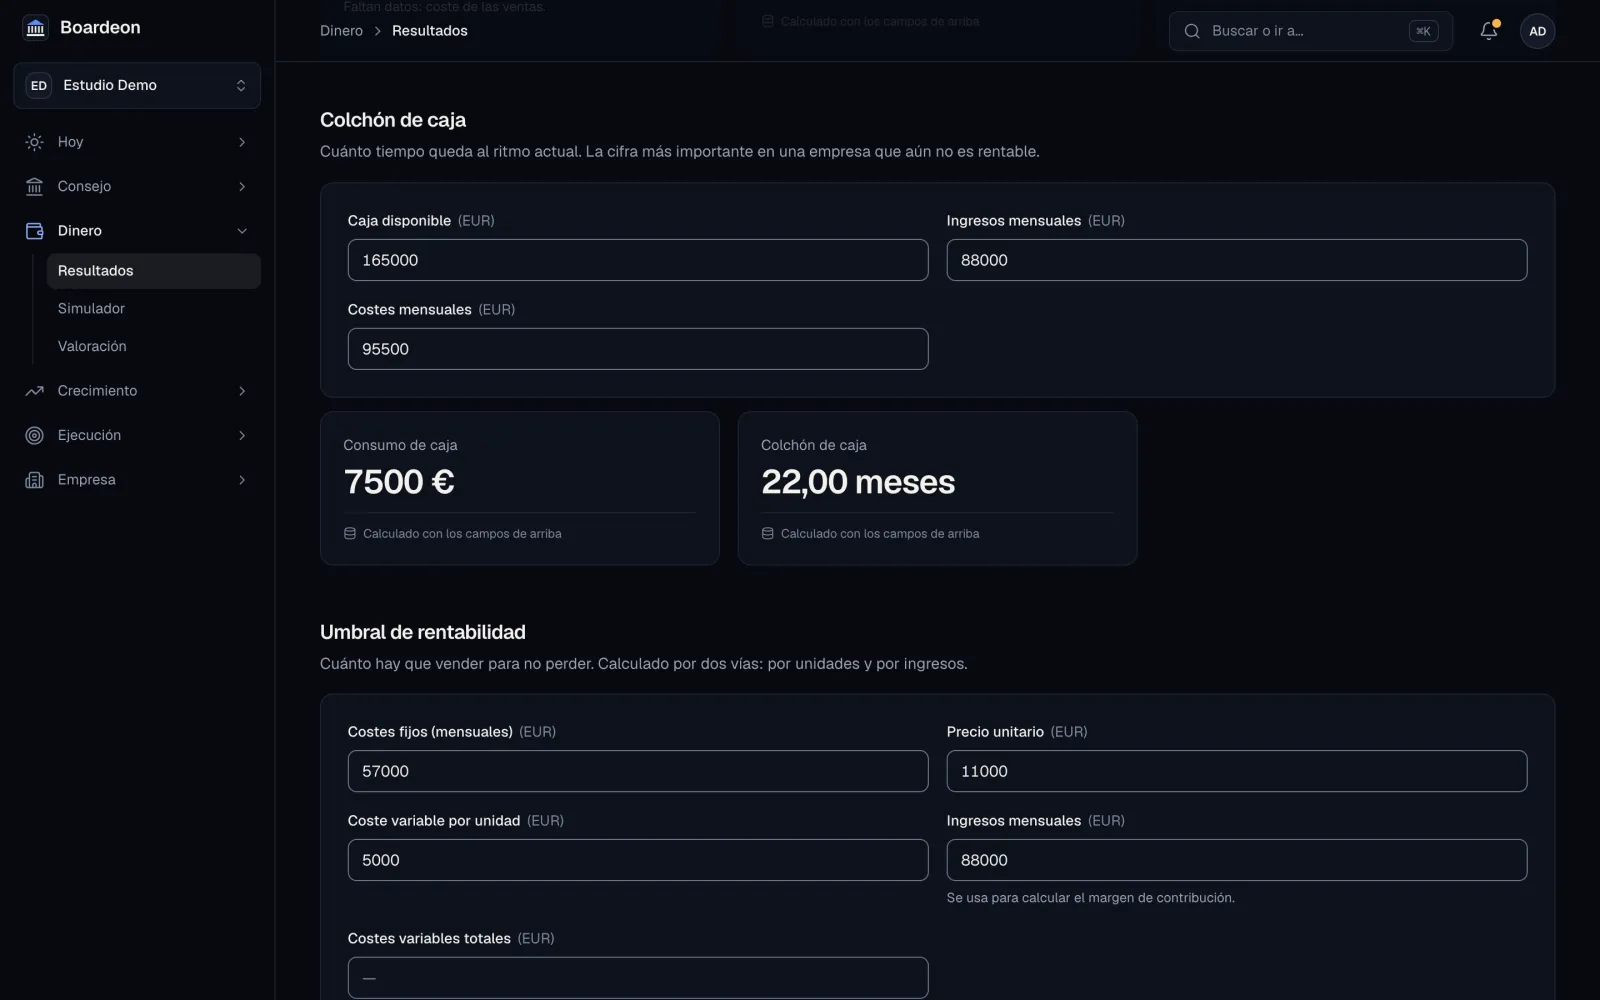
Boardeon calcula todas las cifras de estas pantallas con código probado, a partir de los datos de Company Brain y de los valores que introduces tú. Las capturas muestran Estudio Demo, un estudio ficticio de demostración que trabaja en euros; los valores se introdujeron para probar un escenario en el que los costes mensuales superan a los ingresos.
Paso 1: Abre Finance Center e introduce la caja que tienes en el banco
Ve a Finance Center (Dinero → Resultados) y baja hasta Colchón de caja. Los ingresos y costes mensuales vienen precargados desde Company Brain; introduce tu caja disponible actual. Boardeon calcula el consumo de caja y el runway en meses, y si los ingresos cubren los costes, te dice que la empresa no está consumiendo caja en lugar de mostrar una cifra sin sentido. Boardeon no se conecta a tu cuenta bancaria, así que el saldo lo escribes tú.
Paso 2: Calcula tu punto de equilibrio
En el grupo Umbral de rentabilidad, introduce los costes fijos mensuales, el precio unitario y el coste variable por unidad. Boardeon muestra el umbral en unidades, el margen de contribución y el umbral en ingresos. Si el precio no cubre el coste variable, ves el motivo en lugar de una cifra.
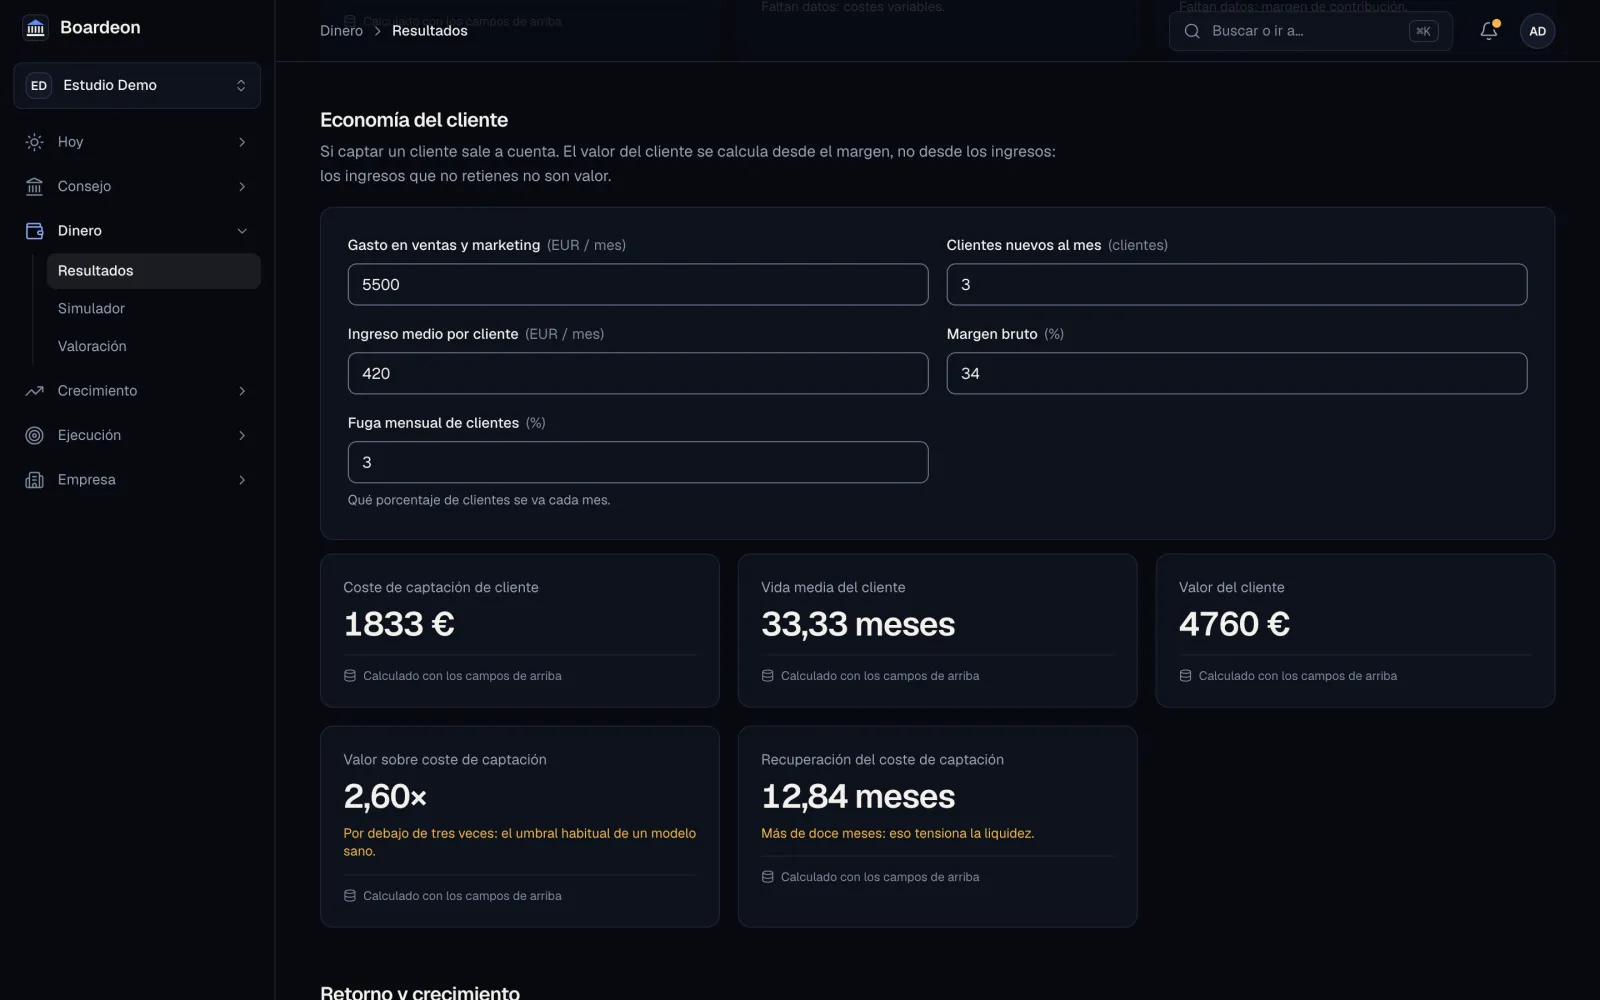
Paso 3: Revisa la economía del cliente
En Economía del cliente, introduce el gasto mensual en ventas y marketing, los clientes nuevos al mes, el ingreso medio mensual por cliente y la fuga mensual de clientes; el margen bruto viene de Company Brain. Boardeon calcula el coste de captación de cliente, la vida media del cliente, el valor del cliente, la relación entre ese valor y el coste de captación y el plazo de recuperación del coste de captación, y te avisa si la relación es inferior a tres o si la recuperación supera los doce meses.
Paso 4: Prueba una solución en Business Simulator
Abre Business Simulator (Dinero → Simulador) y prueba la decisión que estás valorando: Recortar los costes fijos un 15%, Subir los precios un 10% o un cambio propio. El simulador compara la situación actual con tres escenarios de mercado, así que ves si la solución aguanta aunque el mercado reaccione peor de lo que esperas.
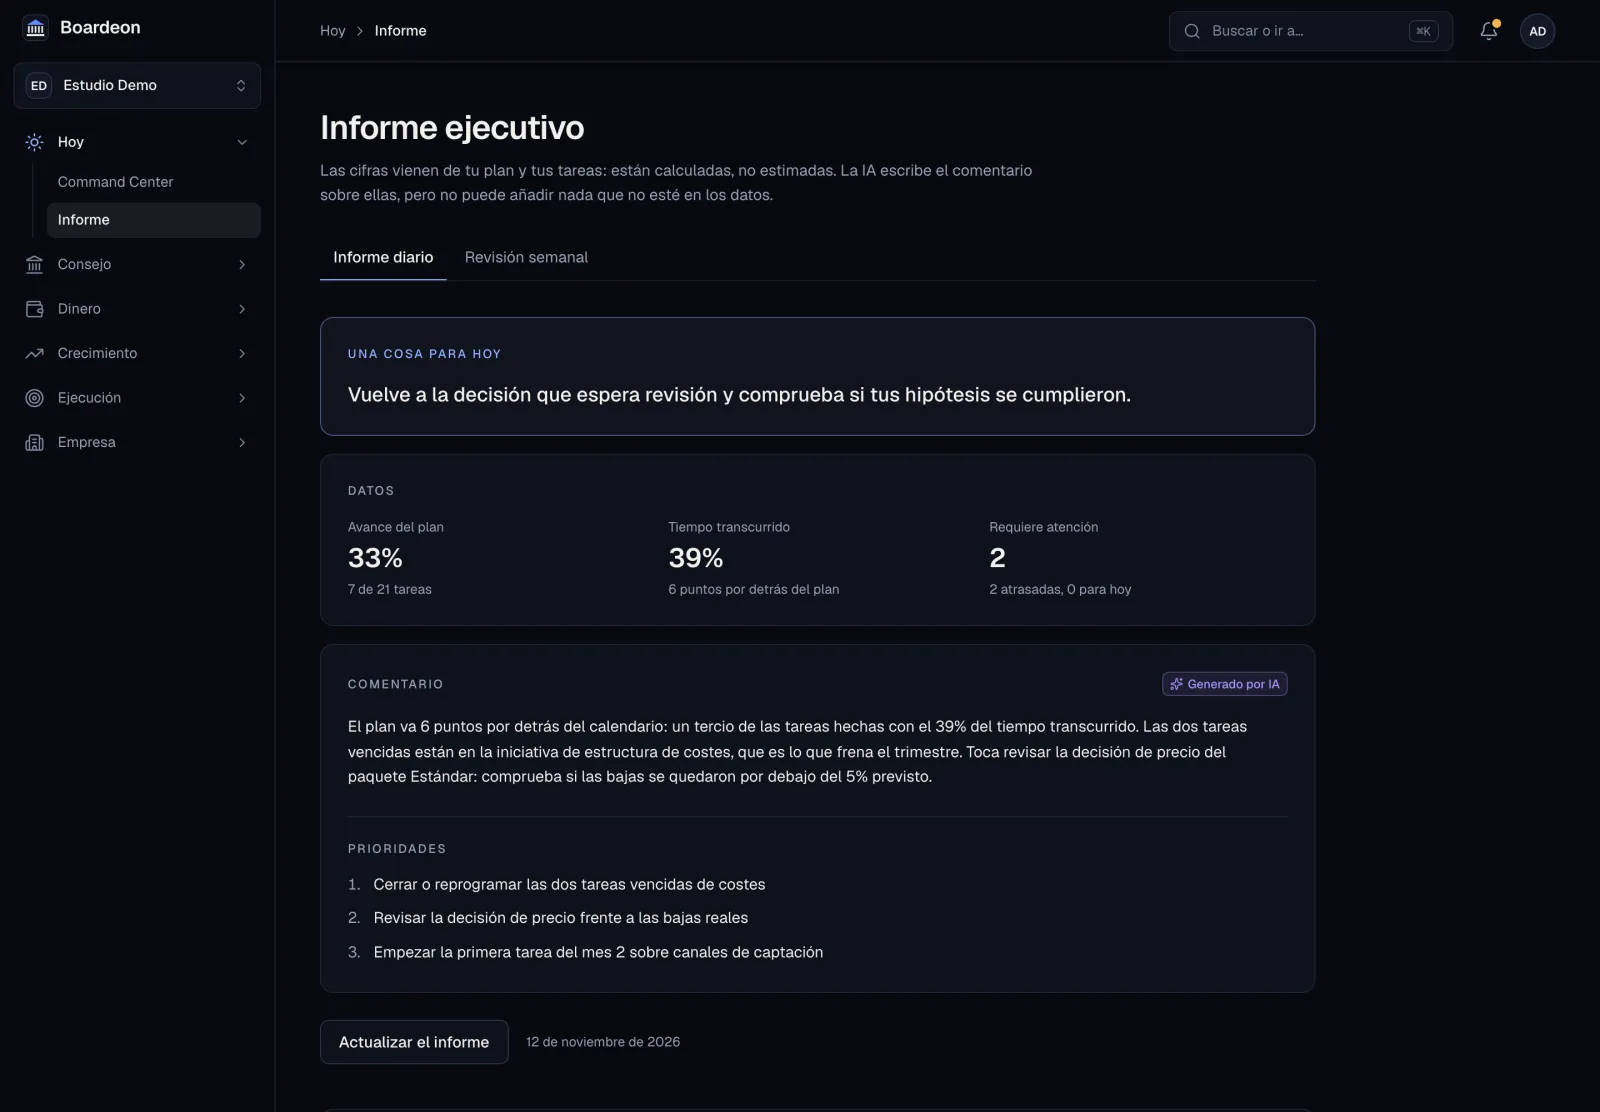
Paso 5: Tenlo a la vista con el informe diario
El informe diario (Hoy → Informe) se genera cada mañana a partir de tu plan y tus tareas: avance frente al calendario, tareas atrasadas, decisiones por tomar y alertas, con una única cosa para hoy. La IA escribe encima un comentario breve, pero no puede añadir nada que no esté en los datos. Puedes recibirlo por correo electrónico o, en el plan Executive, por Telegram.
¿Cuándo no es Boardeon la herramienta adecuada para gestionar la caja?
Boardeon no sustituye a tu programa de contabilidad ni a tu banco. No emite ni reclama facturas, no concilia movimientos bancarios, no presenta impuestos ni prevé la caja de forma automática a partir de los movimientos de tu cuenta. Para esas tareas usa un programa de contabilidad y facturación (y tu gestoría o asesoría para los impuestos), y usa Boardeon para ver qué significan las cifras para tus decisiones y tu plan.
Si ya estás en una crisis de liquidez y no puedes pagar nóminas o impuestos a tiempo, habla primero con tu asesor contable y con tu banco. Un programa te ayuda a ver un problema a tiempo; no negocia con los acreedores.
Preguntas frecuentes
¿Cómo se calcula el runway?
Divide la caja de tu cuenta bancaria entre tu consumo neto mensual, que son los costes mensuales menos los ingresos mensuales. Con 180.000 en el banco y un consumo neto de 8000 al mes, el runway es de 22,5 meses. Si los ingresos superan a los costes, la empresa no consume caja y el runway no se agota.
¿Qué diferencia hay entre el consumo de caja y el flujo de caja?
El consumo de caja (burn rate) es la cantidad neta de caja que una empresa pierde cada mes cuando sus costes superan a sus ingresos. El flujo de caja es el movimiento más amplio de dinero que entra y sale, y puede ser positivo o negativo. Una empresa con un flujo de caja operativo positivo no tiene consumo de caja.
¿Cómo calculo mi punto de equilibrio?
Divide tus costes fijos mensuales entre la contribución por unidad, que es el precio menos el coste variable por unidad. Con unos costes fijos de 62.000, un precio de 12.000 y un coste variable de 5500, alcanzas el punto de equilibrio con unas 9,5 unidades al mes.
¿Qué es una buena relación LTV/CAC?
Una relación de al menos 3, es decir, que el valor del cliente triplique lo que cuesta captarlo, es el umbral habitual de un modelo sano. Calcula el valor del cliente desde el margen bruto, no desde los ingresos, y mira también el periodo de recuperación: por encima de 12 meses tensiona la liquidez aunque la relación parezca correcta.
¿Cuánta caja debería tener en reserva una pequeña empresa?
No hay una regla universal, pero los datos muestran lo escasos que suelen ser los colchones: la pequeña empresa mediana de Estados Unidos tiene 27 días de caja. Un objetivo habitual es tener lo suficiente para cubrir tres meses de costes fijos; las empresas con ingresos irregulares o plazos de cobro largos necesitan más.
¿Boardeon puede ver mi cuenta bancaria?
No. Boardeon no se conecta a cuentas bancarias. El saldo de caja lo introduces tú en Finance Center, y las cifras de ingresos y costes salen de los datos que aportas en Company Brain. Todos los cálculos los hace código determinista, no un modelo de lenguaje.
Fuentes
- Diana Farrell y Chris Wheat, Cash is King: Flows, Balances, and Buffer Days, JPMorgan Chase Institute, septiembre de 2016: jpmorganchase.com
- Federal Reserve Banks, Small Business Credit Survey: 2026 Report on Employer Firms (encuesta realizada en 2025): fedsmallbusiness.org
- Las fórmulas del runway, del punto de equilibrio y de la economía del cliente son estándar; los umbrales (seis meses de runway, LTV/CAC de tres, recuperación en doce meses) son reglas prácticas habituales, las mismas que usa Boardeon en Finance Center.
- Funciones de Boardeon a fecha de esta guía: descripción de la plataforma, precios y la prueba de 3 días.
Contrata un consejo de IA para tu empresa
Tu consejo de IA lo aplica a los datos de tu empresa y prepara decisiones para que tú las apruebes. Cada plan empieza con 3 días de prueba para tu primera empresa; el diagnóstico lleva unos quince minutos.
Sigue leyendo
Todas las guías →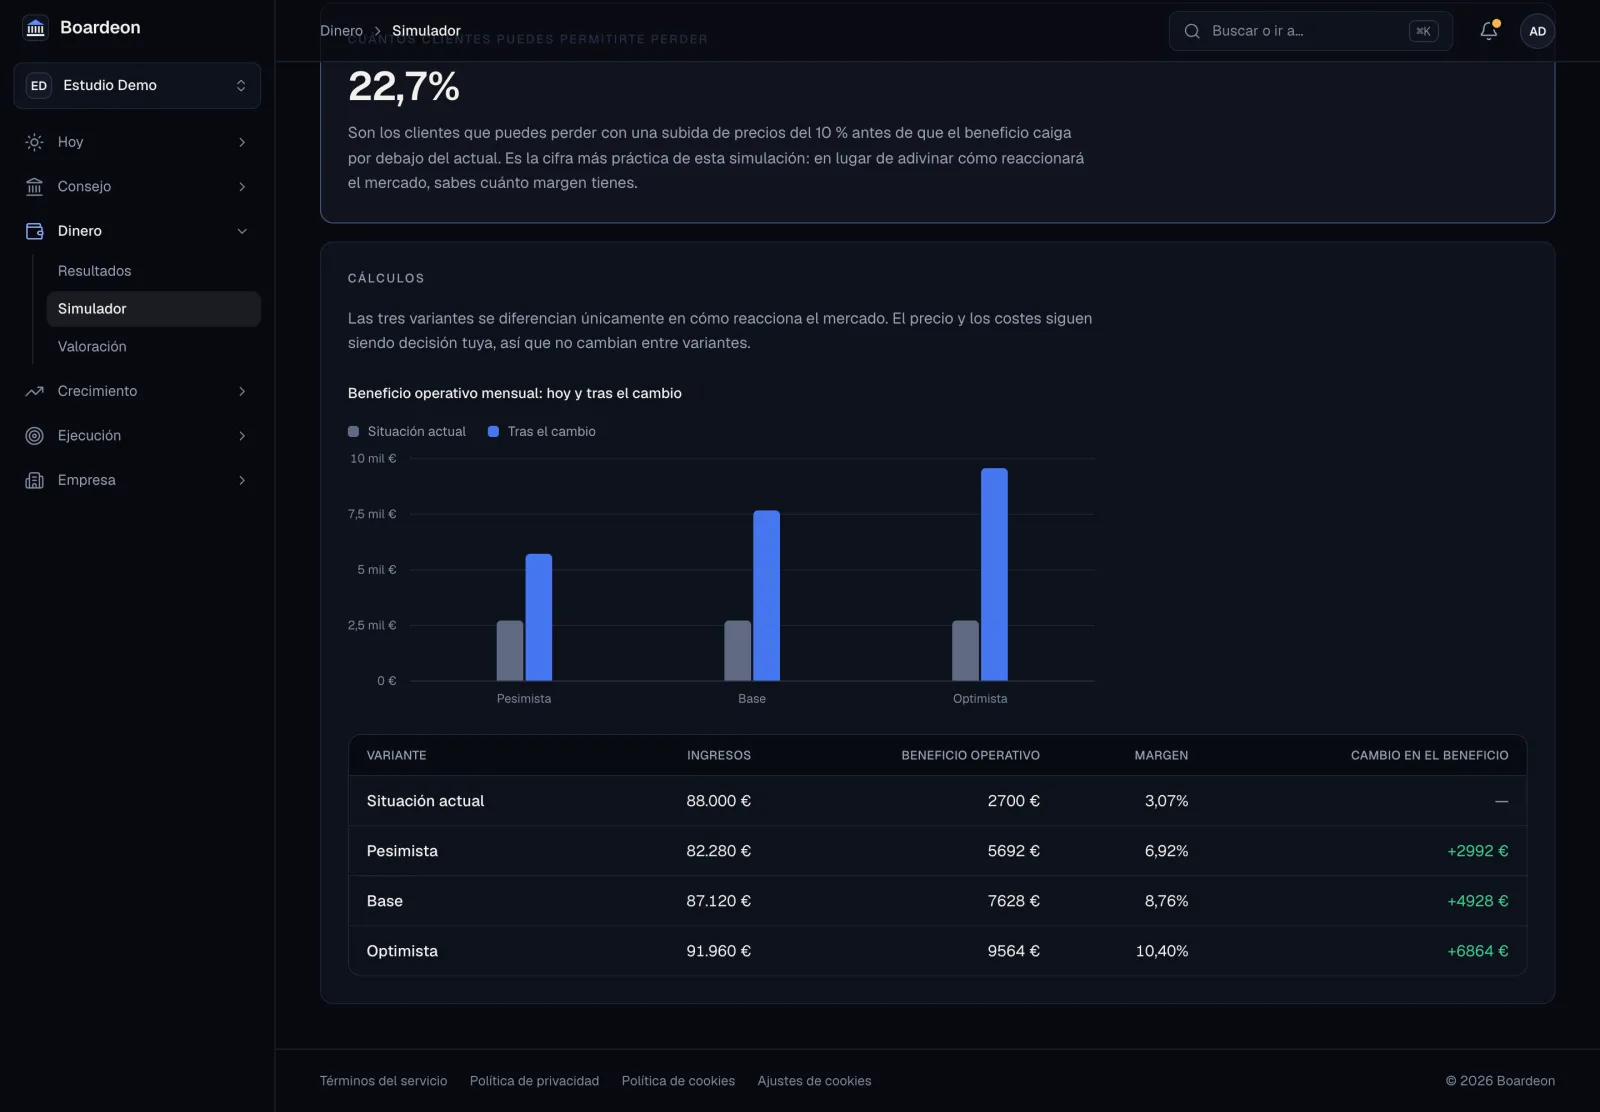
Finanzas
Cómo fijar los precios de tus productos y servicios: margen, markup y cuánto puedes subirlos
Cómo poner precio en una pyme: margen frente a markup, margen de contribución, precio mínimo y cuántos clientes puedes perder antes de que una subida deje de compensar.
12 min de lectura
Leer la guía
Finanzas
Cómo valorar una pequeña empresa: múltiplos de ingresos y de beneficio, y qué mueve el precio
Cómo se valora una pyme: múltiplos de ingresos y de beneficio según el modelo de negocio, qué sube o baja el precio, un ejemplo resuelto y cómo ganar valor.
12 min de lectura
Leer la guía
IA
Boardeon vs ChatGPT para dirigir una empresa: cuándo basta un asistente de IA general
ChatGPT es un asistente de IA general; Boardeon, un consejo de IA que trabaja con un modelo de tu empresa. Cuándo basta cada uno, de dónde salen las cifras y precios.
12 min de lectura
Leer la guía