Kontrola gotówki w firmie: tempo spalania, zapas gotówki i próg rentowności
Jak właściciel trzyma rękę na gotówce: tempo spalania, zapas gotówki, próg rentowności, zwrot kosztu pozyskania klienta i prognoza na 13 tygodni — wzory i progi.
- Opublikowano:
Najważniejsze
- Zysk to opinia, gotówka to fakt: rentowna firma może stracić płynność przez spóźnione płatności, terminy podatkowe, zapasy albo szybki wzrost.
- Typowa (mediana) mała firma w USA ma gotówki na zaledwie 27 dni, a co czwarta — na mniej niż 13 dni (JPMorgan Chase Institute).
- Zapas gotówki to pieniądze na koncie podzielone przez miesięczne wypalanie gotówki netto; poniżej sześciu miesięcy zaczyna się presja.
- Próg rentowności mówi, ile musisz sprzedawać co miesiąc; zwrot kosztu pozyskania — na jak długo każdy nowy klient zamraża Twoją gotówkę.
- W Boardeon Finance Center liczy tempo spalania, zapas gotówki, próg rentowności i ekonomikę klienta przetestowanym kodem, a brief dzienny trzyma plan i alerty przed Twoimi oczami.
Spis treści
Panujesz nad gotówką, gdy co tydzień znasz trzy liczby: ile masz pieniędzy, ile co miesiąc ich tracisz albo zarabiasz i na ile miesięcy Ci to wystarczy. Cała reszta — próg rentowności, koszt pozyskania klienta, terminy płatności — służy temu, żeby te trzy liczby szły w dobrą stronę. Większość właścicieli patrzy zamiast tego na przychód i zysk, a potem dziwi się miesiącowi, w którym firma jest na plusie, ale nie ma z czego zapłacić rachunków.
Ten poradnik wyjaśnia, dlaczego rentowne firmy tracą płynność, jak policzyć tempo spalania gotówki, jej zapas i próg rentowności, które liczby dotyczące klientów zamrażają pieniądze, jak zbudować prostą prognozę gotówki na 13 tygodni, co robić, gdy gotówki wystarczy na krótko, i jak sprawdzić to wszystko w Boardeon.
Dlaczego rentowne firmy tracą płynność?
Bo zysk powstaje w chwili wystawienia faktury, a gotówka przychodzi dopiero wtedy, gdy klient zapłaci — a rachunki w międzyczasie nie czekają. W tej luce małe firmy najczęściej wpadają w kłopoty.
Najczęstsze przyczyny:
- Spóźnione płatności. Realizujesz zlecenie w marcu, fakturujesz w kwietniu, pieniądze dostajesz w czerwcu. Pensje za marzec, kwiecień i maj płacisz z własnej rezerwy.
- Terminy podatków i wynagrodzeń. VAT, składki ZUS, zaliczki na podatek dochodowy od wynagrodzeń i od zysku firmy mają stałe terminy, niezależnie od tego, kiedy płacą klienci. Przy długich terminach płatności VAT od wystawionej faktury trzeba często zapłacić, zanim klient ureguluje należność — chyba że korzystasz z metody kasowej, dostępnej dla małych podatników.
- Wzrost. Każdy nowy projekt czy zamówienie wymaga zapłacenia ludziom i za materiały, zanim zapłaci klient. Szybki wzrost pochłania gotówkę, nawet gdy każdy projekt jest rentowny.
- Zapasy i przedpłaty. Towar w magazynie i roczne licencje opłacone z góry to zysk, który jeszcze nie zamienił się w gotówkę.
- Spłaty kredytów. Rata kapitałowa zmniejsza stan konta, ale nie pojawia się jako koszt w rachunku zysków i strat.
Bufor, który ma większość małych firm, jest cienki. JPMorgan Chase Institute ustalił, że typowa (mediana) mała firma w USA ma rezerwę gotówki na 27 dni, a 25% firm — na mniej niż 13 dni (JPMorgan Chase Institute, Cash is King). W raporcie Rezerwy Federalnej 2026 Report on Employer Firms, opartym na ankiecie przeprowadzonej w 2025 roku wśród amerykańskich firm zatrudniających pracowników, 54% firm wskazało jako wyzwanie finansowe pokrycie kosztów operacyjnych, a 50% — nierówne przepływy pieniężne (Federal Reserve Banks, Small Business Credit Survey: 2026 Report on Employer Firms).
To dane amerykańskie, ale w Polsce ten sam mechanizm ma swoją nazwę — zatory płatnicze — i doczekał się nawet osobnej ustawy o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych. Przepisy nie zastąpią jednak rezerwy na koncie.
Czym jest tempo spalania gotówki i jak policzyć jej zapas?
Tempo spalania gotówki (ang. burn rate) to kwota, którą firma traci w miesiącu; zapas gotówki (ang. runway) to liczba miesięcy, na które przy tym tempie wystarczą pieniądze na koncie. W firmie, która jeszcze nie jest rentowna, to najważniejsza liczba.
Wzory są proste:
- Wypalanie gotówki netto = koszty miesięczne − przychód miesięczny (jeśli wynik jest ujemny, firma gotówkę wytwarza, a nie spala).
- Zapas gotówki = gotówka na koncie ÷ wypalanie gotówki netto.
Przykład: firma ma na koncie 180 000, miesięczny przychód 96 000 i koszty miesięczne 104 000, więc spala 8 000 miesięcznie. Jej zapas gotówki to 180 000 ÷ 8 000 = 22,5 miesiąca.
| Zapas gotówki | Co oznacza | Co robić |
|---|---|---|
| Ponad 18 miesięcy | Komfort | Inwestuj z rozwagą; przeglądaj co miesiąc |
| 12–18 miesięcy | Zdrowo, ale nie na zawsze | Już teraz zaplanuj drogę do progu rentowności |
| 6–12 miesięcy | Ciasno | W tym kwartale działaj na kosztach, cenach i ściąganiu należności |
| Poniżej 6 miesięcy | Presja | Cotygodniowe spotkania o gotówce; działaj w tym miesiącu |
Granica sześciu miesięcy nie jest przypadkowa: pozyskanie finansowania, renegocjacja kredytu czy przebudowa struktury kosztów trwają miesiącami, więc gdy zapas spada poniżej sześciu miesięcy, możliwości już się kurczą.
Jeśli Twoi klienci płacą w mechanizmie podzielonej płatności, osobno policz środki na rachunku VAT. Pieniądze, które tam trafiają, wydasz tylko na określone cele — przede wszystkim na podatki, składki ZUS i VAT płacony dostawcom — więc nie zapłacisz z nich pensji ani czynszu. Do zapasu gotówki wliczaj przede wszystkim rachunek rozliczeniowy.
Jak obliczyć próg rentowności?
Próg rentowności to poziom sprzedaży, przy którym marża pokrycia dokładnie pokrywa koszty stałe — zysk wynosi zero, a każda sprzedaż ponad ten próg to już zysk. Możesz go wyrazić w sztukach albo w przychodzie.
- Marża pokrycia na jednostkę = cena − koszt zmienny na jednostkę.
- Próg rentowności w sztukach = miesięczne koszty stałe ÷ marża pokrycia na jednostkę.
- Próg przychodowy = miesięczne koszty stałe ÷ wskaźnik marży pokrycia.
Przykład: studio projektowe sprzedaje standardowy pakiet za 12 000. Każdy pakiet kosztuje 5 500 w podwykonawcach i bezpośredniej realizacji, więc marża pokrycia wynosi 6 500 na pakiet (wskaźnik marży pokrycia 54%). Koszty stałe — pensje stałego zespołu, czynsz, oprogramowanie — to 62 000 miesięcznie. Próg rentowności to 62 000 ÷ 6 500 = 9,5 pakietu miesięcznie, czyli około 114 500 przychodu.
Ceny i koszty podstawiaj netto. Dla czynnego podatnika VAT podatek doliczony do faktury nie jest ani przychodem, ani kosztem, a próg policzony od cen brutto wyjdzie złudnie niski — pensje i składki nie mają przecież VAT, który mógłby to wyrównać.
Jeśli cena nie pokrywa kosztu zmiennego, progu rentowności nie ma: każda kolejna sprzedaż powiększa stratę. To moment, by przed czymkolwiek innym przeczytać, jak ustalić ceny produktów i usług.
Które liczby dotyczące klientów zamrażają gotówkę?
Koszt pozyskania klienta, wartość klienta i okres zwrotu mówią, ile gotówki pochłania każdy nowy klient i jak długo trwa, zanim ją odzyskasz. Najważniejsze są w firmach abonamentowych i z przychodem powtarzalnym, ale powinna je znać każda firma, która wydaje pieniądze na zdobywanie klientów.
- Koszt pozyskania klienta (CAC) = wydatki na sprzedaż i marketing ÷ liczba nowych klientów.
- Średni czas życia klienta = 1 ÷ miesięczny odpływ klientów. Przy odpływie 3% klient zostaje średnio około 33 miesięcy.
- Wartość klienta (LTV) = miesięczny przychód z klienta × marża brutto × czas życia. Licz ją z marży, a nie z przychodu: przychód, którego nie zatrzymujesz, nie jest wartością.
- Stosunek LTV do CAC — poniżej 3 to zwyczajowy próg ostrzegawczy dla zdrowego modelu.
- Zwrot kosztu pozyskania = CAC ÷ (miesięczny przychód z klienta × marża brutto). Powyżej 12 miesięcy obciąża płynność.
Przykład: firma wydaje 6 000 miesięcznie, żeby zdobyć 3 nowych klientów abonamentu opieki nad stroną, więc koszt pozyskania wynosi 2 000. Przy 450 miesięcznie od klienta, marży brutto 34% i odpływie 3% wartość klienta to około 5 100, a stosunek LTV do CAC — 2,55, czyli poniżej 3. Zwrot trwa około 13 miesięcy. Każdy nowy klient jest opłacalny, ale firma finansuje go przez ponad rok.
Jak zbudować prostą prognozę gotówki na 13 tygodni?
Rozpisz tydzień po tygodniu na najbliższe 13 tygodni wpływy, których się spodziewasz, i wydatki, które poniesiesz, a saldo na koniec każdego tygodnia porównuj z minimalnym buforem. Trzynaście tygodni to jeden kwartał: dość długo, by zobaczyć nadchodzący problem, i dość krótko, by prognozować z rozsądną pewnością.
Zbuduj ją z pięciu wierszy:
- Gotówka na początek tygodnia — stan konta na początku tygodnia.
- Wpływy — faktury, które realnie zostaną zapłacone w danym tygodniu (kieruj się tym, jak klient faktycznie płaci, a nie terminem na fakturze).
- Wydatki — wynagrodzenia, czynsz, dostawcy, abonamenty, raty kredytów.
- Podatki i składki — VAT, składki ZUS i zaliczki na podatek dochodowy w ich rzeczywistych terminach.
- Gotówka na koniec tygodnia — początek + wpływy − wydatki − podatki; to saldo otwarcia następnego tygodnia.
Oznacz każdy tydzień, w którym saldo końcowe spada poniżej minimalnego bufora — na przykład miesięcznych kosztów stałych. Te tygodnie to Twoja lista działań. Aktualizuj prognozę w każdy poniedziałek; gdy istnieje już pierwsza wersja, zajmuje to kwadrans.
W polskiej firmie wiersz podatkowy ma przewidywalny rytm: wynagrodzenia, składki ZUS i zaliczki na podatek wracają co miesiąc, a VAT — zależnie od wybranego sposobu rozliczenia — co miesiąc albo co kwartał, razem z plikiem JPK_V7. Wpisz je od razu na cały kwartał, zamiast co tydzień przypominać sobie o nich na nowo. Wiersz wydatków łatwiej uzupełnić, jeśli faktury kosztowe odbierasz przez KSeF: masz w jednym miejscu dokumenty od dostawców, zanim jeszcze trafią do księgowości.
Co robić, gdy gotówki wystarczy na krótko?
Najpierw sięgnij po dźwignie najszybsze i najpewniejsze: ściąganie należności, terminy płatności i koszty; potem po ceny; na końcu po finansowanie. Plany wzrostu nie naprawią krótkiego zapasu na czas.
- Ściągnij to, co Ci się należy. Osobiście upominaj się o przeterminowane faktury, zaproponuj niewielki rabat za natychmiastową płatność i wstrzymaj nowe prace dla klientów, którzy nie płacą.
- Skróć swoje terminy, wydłuż terminy dostawców. Proś o zaliczki przy nowych projektach; negocjuj dłuższe terminy z dostawcami, z którymi dobrze Ci się współpracuje.
- Zetnij albo odłóż koszty, które nie wpływają na realizację. Abonamenty, podróże, rekrutacje, które nie są niezbędne. Cięcie kosztów stałych działa od razu i na pewno, w przeciwieństwie do wzrostu.
- Podnieś ceny tam, gdzie pozwala na to rynek. Poradnik o cenach pokazuje, jak policzyć, ile wolumenu możesz stracić.
- Załatw finansowanie, zanim będzie potrzebne. Linia kredytowa negocjowana przy zapasie na 12 miesięcy kosztuje mniej i ma mniej warunków niż ta, o którą prosisz przy zapasie na 3.
W punkcie pierwszym pomagają polskie przepisy o transakcjach handlowych: od spóźnionej płatności między firmami należą się ustawowe odsetki za opóźnienie i rekompensata za koszty odzyskiwania należności, więc warto o nich wspomnieć w wezwaniu do zapłaty. Przy klientach, którzy płacą z dużym opóźnieniem, zapytaj księgową o ulgę na złe długi w VAT, a przy długich terminach u dużych odbiorców rozważ faktoring — zamienia fakturę w gotówkę szybciej, kosztem prowizji.
Unikaj najbardziej kuszącego błędu: dużych rabatów, które mają przyspieszyć przychód. Poprawiają gotówkę w tym miesiącu, a marżę obniżają na stałe.
Jak sprawdzić sytuację gotówkową w Boardeon krok po kroku
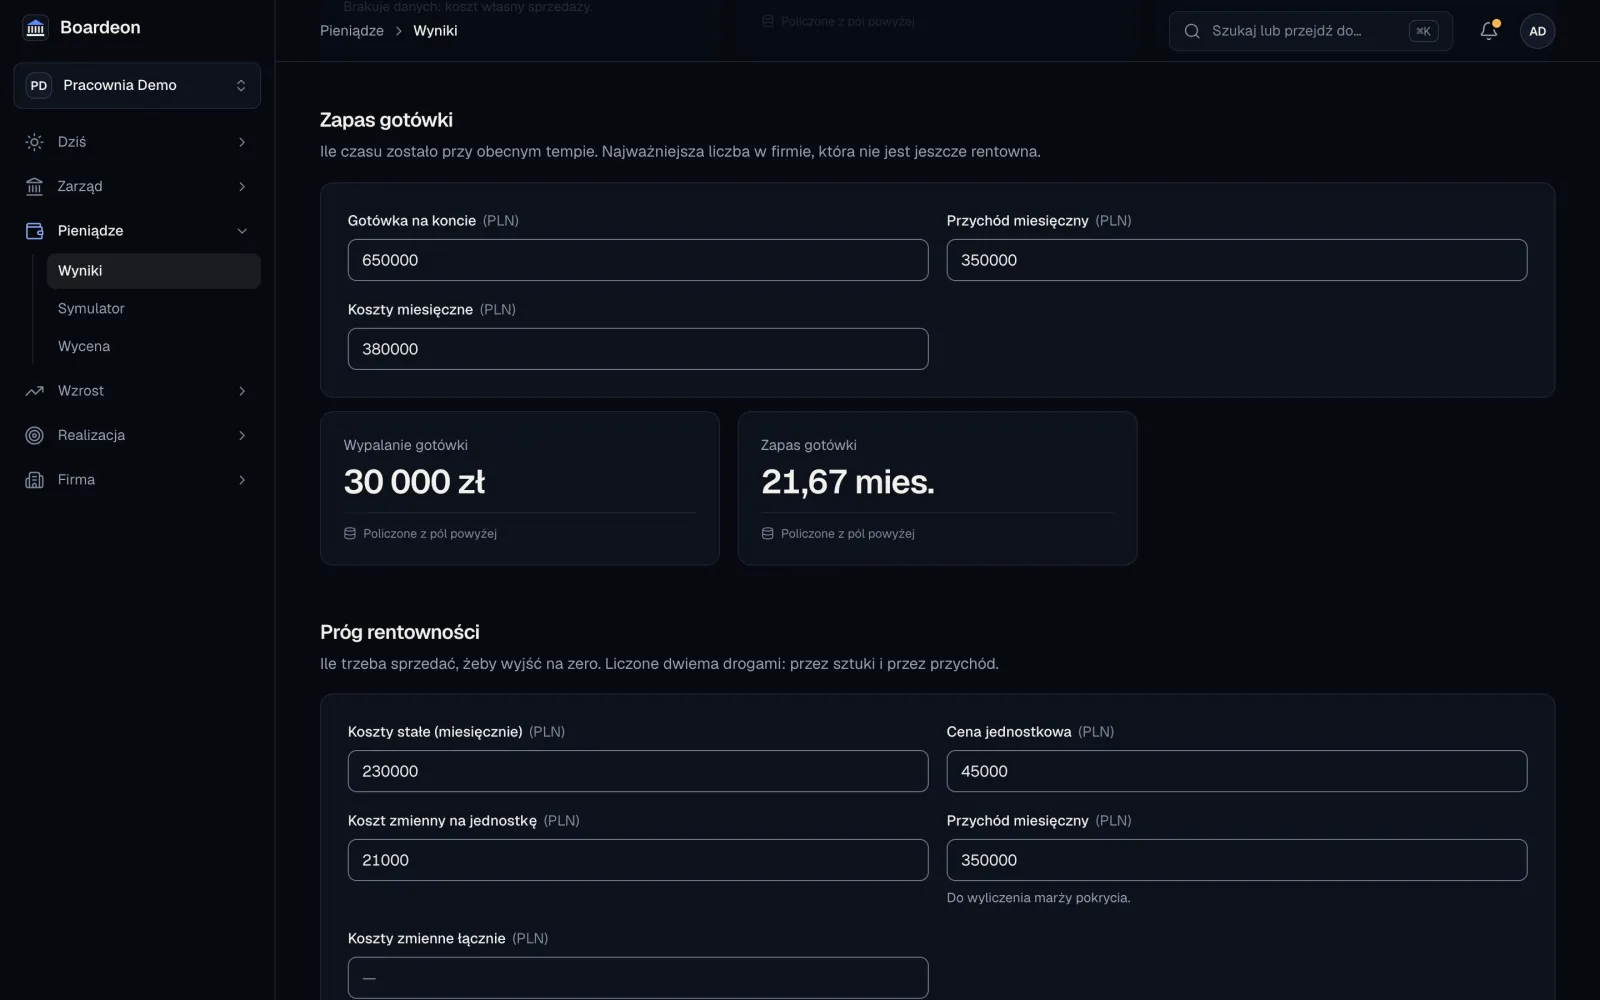
Boardeon liczy każdą liczbę na tych ekranach przetestowanym kodem — z danych w Company Brain i wartości, które wpisujesz. Zrzuty ekranu pokazują fikcyjną Pracownię Demo; wartości wpisano, żeby przetestować scenariusz, w którym miesięczne koszty rosną powyżej przychodu.
Krok 1: Otwórz Finance Center i wpisz stan gotówki
Przejdź do Finance Center (Pieniądze → Wyniki) i przewiń do grupy Zapas gotówki. Przychód i koszty miesięczne są wstępnie wypełnione z Company Brain; wpisz aktualną gotówkę na koncie. Boardeon policzy wypalanie gotówki i zapas gotówki w miesiącach — a jeśli przychód pokrywa koszty, napisze, że firma nie spala gotówki, zamiast pokazywać bezsensowną liczbę. Boardeon nie łączy się z Twoim kontem bankowym, więc saldo wpisujesz sam.
Krok 2: Policz próg rentowności
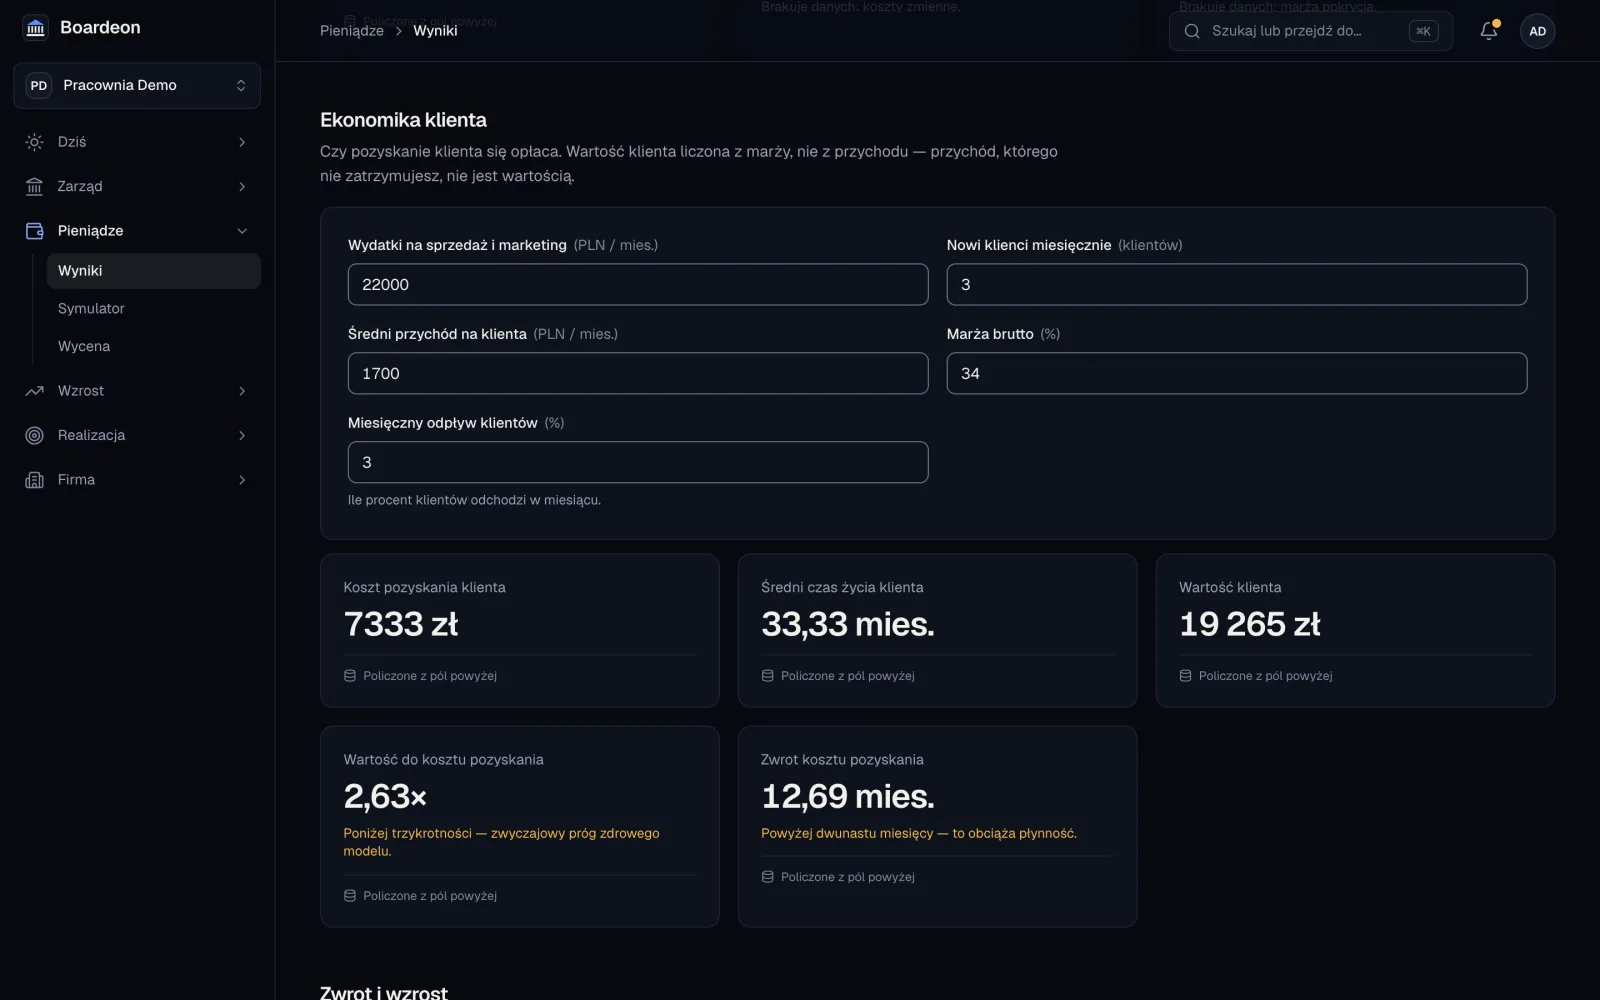
W grupie Próg rentowności wpisz miesięczne koszty stałe, cenę jednostkową i koszt zmienny na jednostkę. Boardeon pokaże próg w sztukach, marżę pokrycia i próg przychodowy. Jeśli cena nie pokrywa kosztu zmiennego, zamiast liczby zobaczysz wyjaśnienie. W scenariuszu ze zrzutu powyżej to koszty stałe 230 000 zł, cena 45 000 zł i koszt zmienny 21 000 zł na jednostkę.
Krok 3: Sprawdź ekonomikę klienta
W grupie Ekonomika klienta wpisz miesięczne wydatki na sprzedaż i marketing, liczbę nowych klientów miesięcznie, średni miesięczny przychód na klienta i miesięczny odpływ klientów; marża brutto pochodzi z Company Brain. Boardeon policzy koszt pozyskania klienta, średni czas życia klienta, wartość klienta, stosunek wartości do kosztu pozyskania i zwrot kosztu pozyskania, a także ostrzeże, gdy stosunek spadnie poniżej trzech albo zwrot przekroczy dwanaście miesięcy.
Krok 4: Przetestuj rozwiązanie w Business Simulator
Otwórz Business Simulator (Pieniądze → Symulator) i wypróbuj decyzję, którą rozważasz: Zetnij koszty stałe o 15%, Podnieś ceny o 10% albo własną zmianę. Symulator porówna stan obecny z trzema scenariuszami reakcji rynku, więc zobaczysz, czy rozwiązanie się obroni, nawet jeśli rynek zareaguje gorzej, niż liczysz.
Krok 5: Miej sytuację przed oczami dzięki briefowi dziennemu
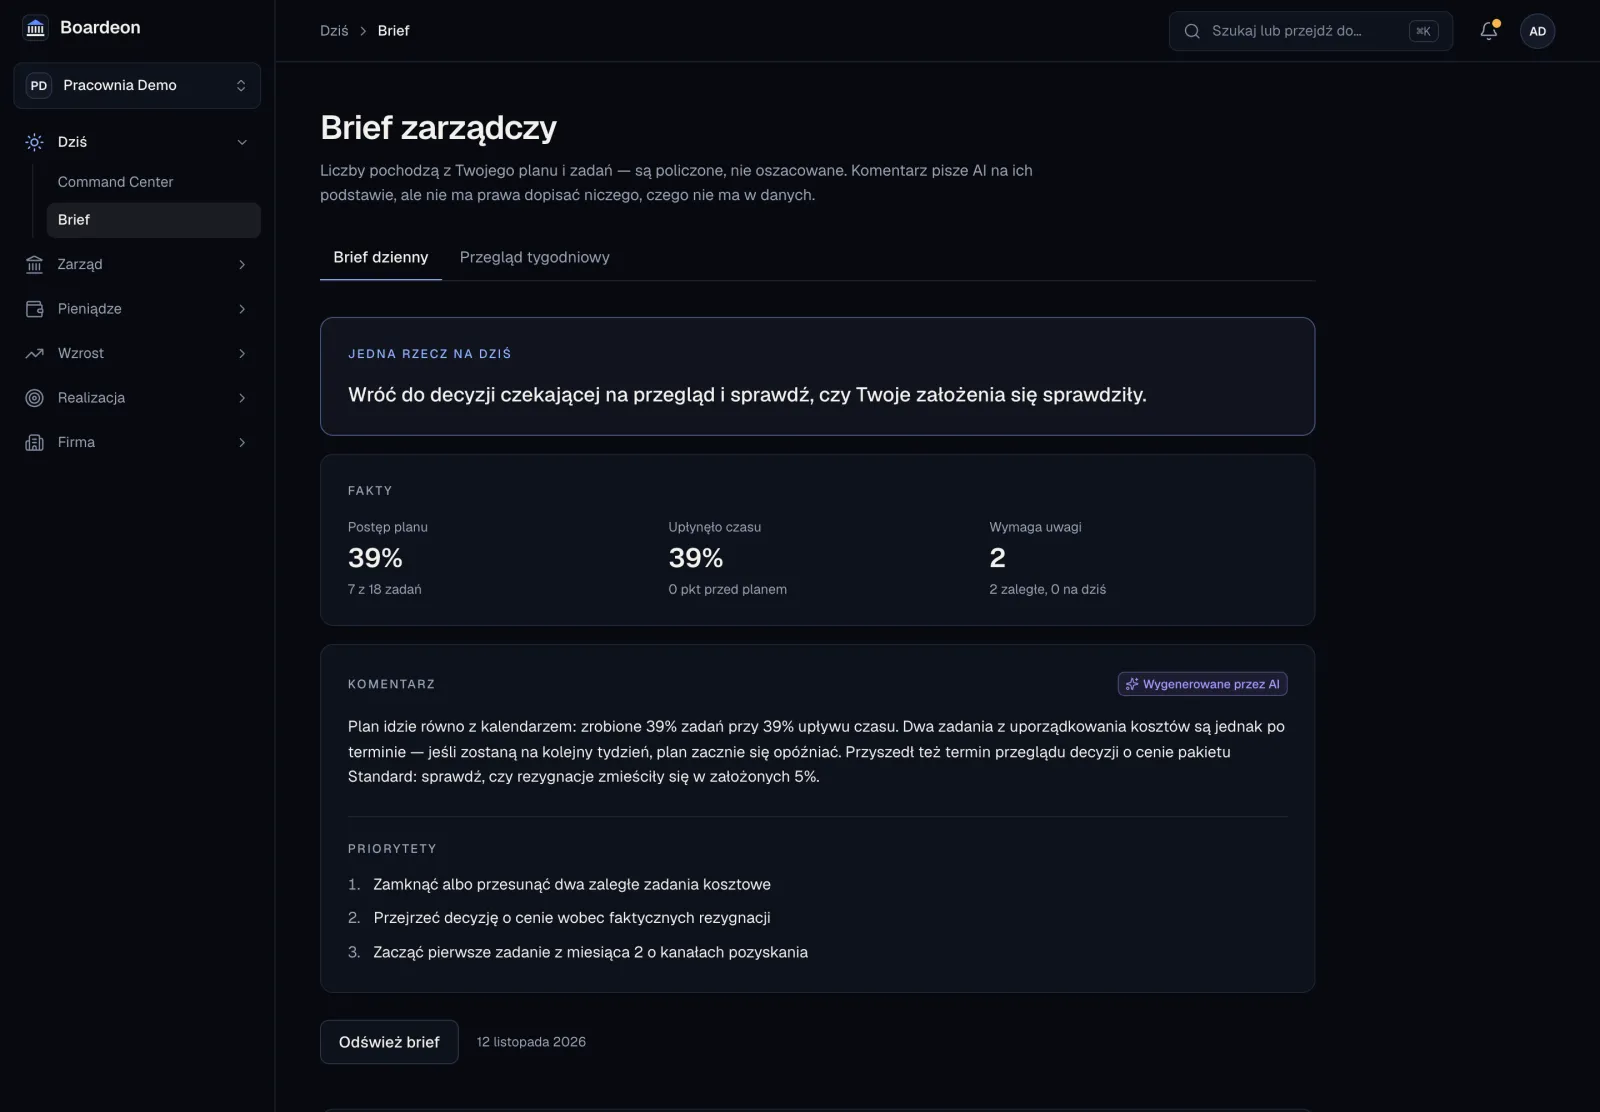
Brief dzienny (Dziś → Brief) powstaje każdego ranka z Twojego planu i zadań — postęp względem kalendarza, zaległe zadania, decyzje do podjęcia i alerty — z jedną rzeczą na dziś. AI dopisuje krótki komentarz, ale nie wolno jej dodać niczego, czego nie ma w danych. Brief możesz dostawać e-mailem, a w pakiecie Executive także na Telegramie.
Kiedy Boardeon nie jest właściwym narzędziem do zarządzania gotówką?
Boardeon nie zastępuje programu księgowego ani banku. Nie wystawia faktur i nie upomina się o ich zapłatę, nie uzgadnia transakcji bankowych, nie składa deklaracji podatkowych ani nie prognozuje gotówki automatycznie z wyciągów. Do tych zadań używaj programu księgowego i do fakturowania — w Polsce połączonego z KSeF — a Boardeon wykorzystuj do tego, by zobaczyć, co liczby znaczą dla Twoich decyzji i planu.
Jeśli jesteś już w kryzysie płynności — nie możesz na czas zapłacić pensji ani podatków — najpierw porozmawiaj ze swoim księgowym i z bankiem. Oprogramowanie pomaga dostrzec problem wcześnie; nie negocjuje z wierzycielami. Gdy zaległości dotyczą ZUS albo urzędu skarbowego, zapytaj też o rozłożenie należności na raty — lepiej złożyć wniosek wcześniej niż po wszczęciu egzekucji.
Najczęściej zadawane pytania
Jak obliczyć zapas gotówki?
Podziel gotówkę na koncie przez miesięczne wypalanie gotówki netto, czyli koszty miesięczne minus przychód miesięczny. Przy 180 000 na koncie i spalaniu 8 000 miesięcznie zapas wynosi 22,5 miesiąca. Jeśli przychód jest wyższy niż koszty, firma nie spala gotówki i zapas się nie wyczerpuje.
Czym różni się tempo spalania gotówki od przepływów pieniężnych?
Tempo spalania to kwota netto, którą firma traci miesięcznie, gdy koszty przewyższają przychód. Przepływy pieniężne to szersze pojęcie: cały ruch pieniędzy do firmy i z firmy, który może być dodatni lub ujemny. Firma z dodatnimi przepływami z działalności operacyjnej nie spala gotówki.
Jak obliczyć próg rentowności?
Podziel miesięczne koszty stałe przez marżę pokrycia na jednostkę, czyli cenę minus koszt zmienny na jednostkę. Przy kosztach stałych 62 000, cenie 12 000 i koszcie zmiennym 5 500 wychodzisz na zero przy około 9,5 jednostki miesięcznie.
Jaki stosunek LTV do CAC jest dobry?
Stosunek co najmniej 3 — wartość klienta trzy razy wyższa niż koszt jego pozyskania — to zwyczajowy próg zdrowego modelu. Wartość klienta licz z marży brutto, a nie z przychodu, i sprawdzaj też okres zwrotu: powyżej 12 miesięcy obciąża płynność, nawet jeśli sam stosunek wygląda dobrze.
Ile gotówki mała firma powinna trzymać w rezerwie?
Nie ma uniwersalnej reguły, ale dane pokazują, jak cienkie są zwykle rezerwy: typowa mała firma w USA ma gotówki na 27 dni. Częstym celem jest kwota pokrywająca trzy miesiące kosztów stałych; firmy z nieregularnym przychodem albo długimi terminami płatności potrzebują więcej.
Czy Boardeon widzi moje konto bankowe?
Nie. Boardeon nie łączy się z kontami bankowymi. Stan gotówki wpisujesz sam w Finance Center; przychody i koszty pochodzą z danych, które podajesz w Company Brain. Każde wyliczenie wykonuje deterministyczny kod, a nie model językowy.
Źródła
- Diana Farrell, Chris Wheat, Cash is King: Flows, Balances, and Buffer Days, JPMorgan Chase Institute, wrzesień 2016: jpmorganchase.com
- Federal Reserve Banks, Small Business Credit Survey: 2026 Report on Employer Firms (badanie przeprowadzone w 2025 roku): fedsmallbusiness.org
- Wzory na zapas gotówki, próg rentowności i ekonomikę klienta są standardowe; progi (sześć miesięcy zapasu, LTV/CAC równe trzy, zwrot w ciągu dwunastu miesięcy) to popularne reguły praktyczne — te same, których Boardeon używa w Finance Center.
- Funkcje Boardeon według stanu na dzień publikacji poradnika: przegląd platformy, cennik i 3 dni próby.
Zatrudnij zarząd AI dla swojej firmy
Zarząd AI zastosuje to na danych Twojej firmy i przygotuje decyzje, które zatwierdzasz Ty. Każdy pakiet zaczyna się od 3 dni próby dla pierwszej firmy, a diagnoza zajmuje około kwadransa.
Czytaj dalej
Wszystkie poradniki →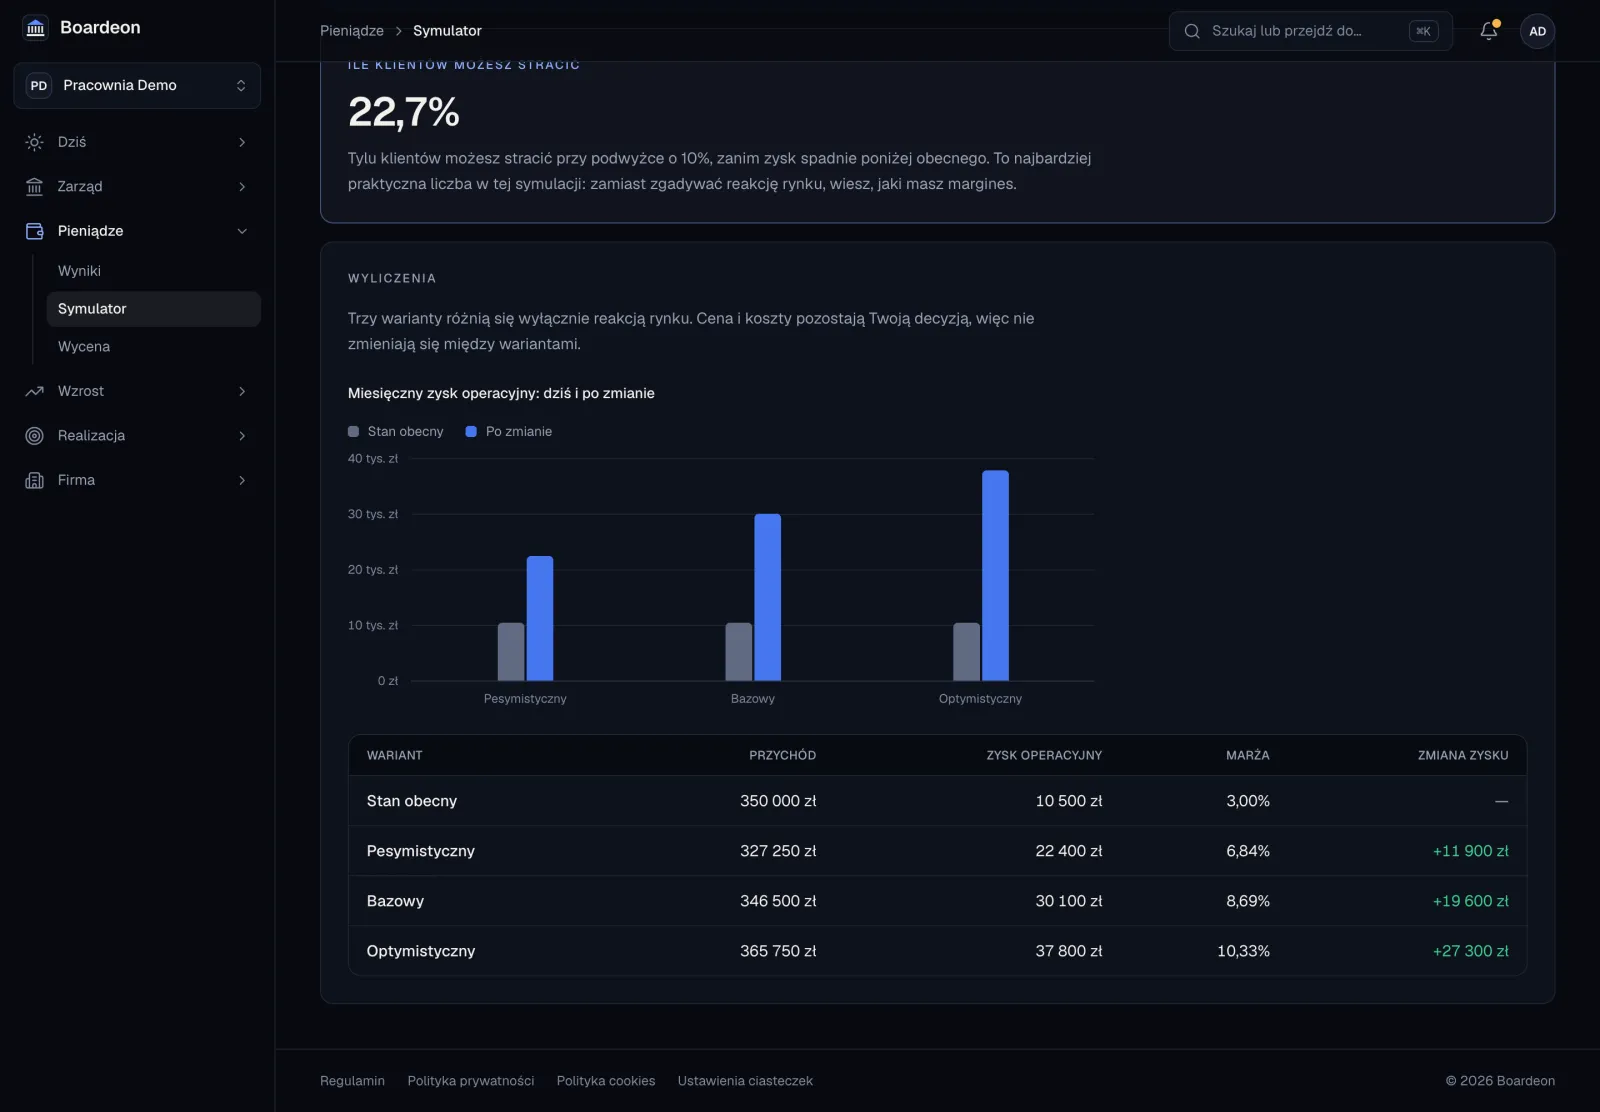
Finanse
Jak ustalić cenę produktu i usługi: marża, narzut i test podwyżki
Jak mała firma powinna ustalać ceny: marża a narzut, marża pokrycia, cena minimalna i ilu klientów możesz stracić, zanim podwyżka przestanie się opłacać.
11 min czytania
Czytaj poradnik
Finanse
Jak wycenić małą firmę: mnożniki przychodu i zysku oraz to, co podnosi i obniża cenę
Ile jest warta Twoja firma? Mnożniki przychodu i zysku według modelu biznesowego, cechy podnoszące i obniżające cenę, przykład wyceny i sposoby na wzrost wartości.
11 min czytania
Czytaj poradnik
AI
Boardeon czy ChatGPT do prowadzenia firmy: kiedy wystarczy ogólny asystent AI
ChatGPT to ogólny asystent AI, Boardeon — zarząd AI pracujący na modelu Twojej firmy. Kiedy wystarczy który, skąd biorą się liczby i ile to kosztuje.
10 min czytania
Czytaj poradnik